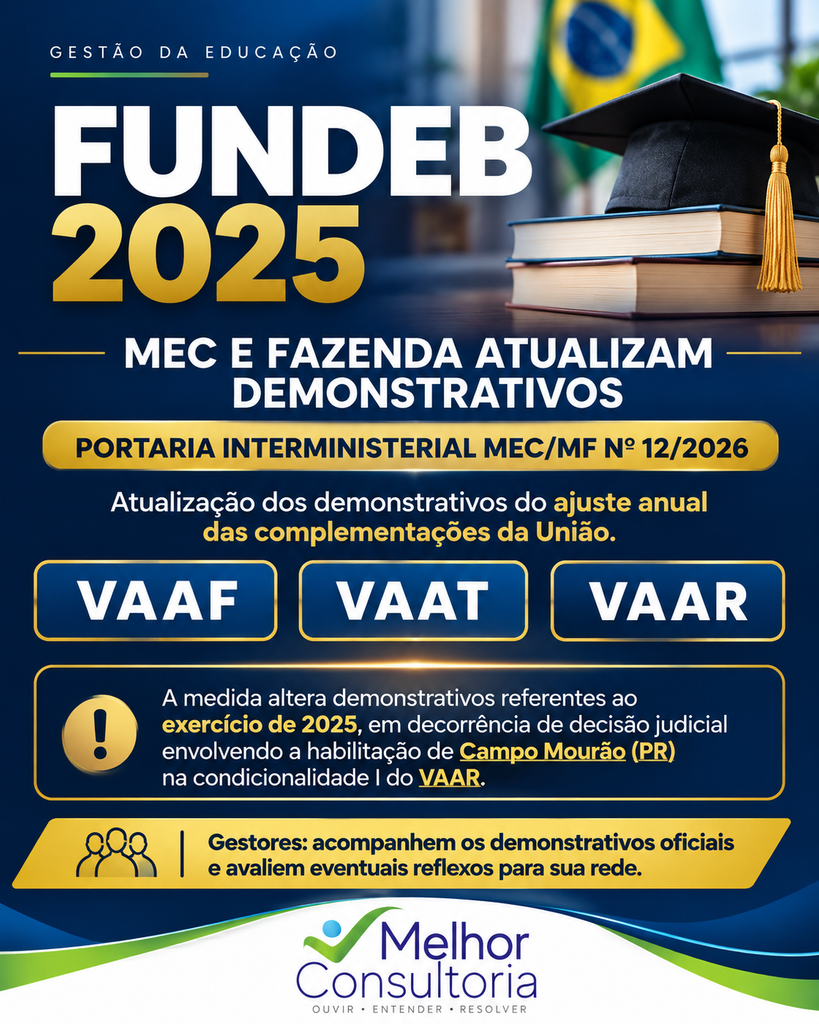
Os gestores educacionais e municipais de todo o Brasil devem atentar para as atualizações normativas que impactam diretamente o repasse e a regularização das verbas da educação básica. Foi publicada no Diário Oficial da União a Portaria Interministerial MEC/MF nº 12, de 9 de novembro de 2026, editada conjuntamente pelo Ministério da Educação e pelo Ministério da Fazenda. A nova norma altera formalmente a Portaria Interministerial MEC/MF nº 5, de 29 de abril de 2026, introduzindo retificações nos demonstrativos do ajuste anual dos recursos do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação (Fundeb), relativos ao exercício financeiro de 2025.
A alteração atinge os cálculos e a distribuição da complementação da União nas suas três modalidades vitais: o Valor Anual por Aluno (VAAF), o Valor Anual Total por Aluno (VAAT) e o Valor Anual por Aluno por Resultado (VAAR). Para prefeitos, secretários municipais de educação e contadores públicos, compreender essas modificações é fundamental para garantir a exatidão orçamentária e a adequada aplicação dos recursos no ensino público.
As Mudanças nos Anexos e nas Modalidades VAAF, VAAT e VAAR
A regulamentação dos repasses do Fundeb é balizada pela Lei nº 14.113, de 25 de dezembro de 2020, e pelo Decreto nº 10.656, de 22 de março de 2021, que estabelecem os mecanismos institucionais de ajuste anual dos recursos e a complementação financeira por parte do Governo Federal. A Portaria Interministerial nº 12/2026 reestrutura especificamente a redação dos Anexos III e V da Portaria nº 5/2026, que passam a vigorar conforme a nova redação conferida pelos Anexos I e II do recente texto legal.
Esses anexos contêm as planilhas consolidadas e os demonstrativos detalhados de ajuste das verbas que retornam ou são retidas junto às redes de ensino. A tabela a seguir sintetiza as funções de cada modalidade de complementação atingida pelo ajuste:
| Modalidade da Complementação | Sigla | Objeto do Ajuste e Finalidade Técnica |
| Valor Anual por Aluno | VAAF | Redistribuição equalizadora entre estados e municípios para garantia do valor mínimo nacional por aluno. |
| Valor Anual Total por Aluno | VAAT | Complementação direcionada às redes de ensino com menor capacidade financeira global por aluno. |
| Valor Anual por Aluno por Resultado | VAAR | Repasse condicionado à melhoria de indicadores educacionais e ao cumprimento de condicionalidades de gestão. |
Com a publicação do novo diploma, as diferenças apuradas no ajuste anual de 2025 passam a refletir valores corrigidos, demandando auditoria e conferência detalhada nas contas bancárias específicas mantidas pelas prefeituras.
O Caso de Reconsideração Judicial: O Exemplo de Campo Mourão/PR
Um dos pontos de maior relevância prática na Portaria MEC/MF nº 12/2026 é a demonstração clara de que equívocos na habilitação de condicionalidades podem ser revertidos, inclusive na esfera judicial, gerando repasses financeiros expressivos com efeito retroativo.
A publicação oficial destaca expressamente o cumprimento de decisão proferida nos autos do Procedimento Comum nº 5002548-69.2026.4.04.7010, em trâmite na 1ª Vara Federal de Campo Mourão/PR, amparada pelo Parecer de Força Executória nº 00933/2026/COREPPNE/PRU4R/PGU/AGU. Em razão dessa medida judicial, o município de Campo Mourão/PR obteve sua habilitação na Condicionalidade I do VAAR.
Por determinação do diploma legal assinado pelo Ministro de Estado da Educação em exercício, Leonardo Osvaldo Barchini Rosa, e pelo Ministro de Estado da Fazenda em exercício, Dario Carnevalli Durigan, o Banco do Brasil S.A. efetuará os acertos financeiros da complementação VAAR com efeitos retroativos a 1º de janeiro de 2025.
Informativo de Gestão: O caso de Campo Mourão demonstra que municípios que cumpriram os requisitos de gestão educacional (como a escolha técnica de gestores escolares e cumprimento da BNCC), mas sofreram inabilitações administrativas indevidas na complementação VAAR, podem buscar a revisão dos atos e a recomposição integral de suas receitas retroativas a janeiro de 2025.
Recomendações Práticas para as Secretarias Municipais de Educação
Diante das retificações promovidas pela Portaria nº 12/2026, a equipe técnica da Melhor Consultoria orienta que as administrações municipais adotem imediatamente os seguintes procedimentos de controle interno e gestão:
• Conferência dos Demonstrativos dos Anexos I e II: Analise minuciosamente se os valores publicados nos novos anexos coincidem com os lançamentos efetuados nas contas do Fundeb mantidas junto ao Banco do Brasil.
• Avaliação das Condicionalidades do VAAR: Verifique o status de habilitação do seu município em todas as condicionalidades do VAAR referente ao exercício de 2025 e 2026. Caso seja identificada inabilitação indevida, há jurisprudência e precedentes para recurso e recomposição.
• Reconciliação Contábil e Orçamentária: Ajuste a Lei Orçamentária Anual (LOA) e o cronograma de desembolso para contemplar as diferenças de ajuste, evitando contingenciamentos desnecessários em metas do Plano Municipal de Educação.
• Auditoria Especializada em Recursos Educacionais: Conte com acompanhamento técnico permanente para garantir que nenhum direito a complementação da União seja perdido por falhas formais de sistema ou de envio de dados ao SIOPE
.
Conclusão: Garanta a Maximização dos Recursos da Educação do Seu Município
A gestão dos recursos do Fundeb exige precisão técnica, constante atualização normativa e proatividade perante os órgãos federais. As alterações trazidas pela Portaria Interministerial MEC/MF nº 12/2026 comprovam que a correta apuração dos haveres municipais pode resultar no ingresso de receitas fundamentais para a valorização dos profissionais da educação e para a melhoria da infraestrutura escolar.
Está em dúvida se o seu município recebeu todos os valores a que tem direito no ajuste do Fundeb 2025?
A Melhor Consultoria é especializada em auditoria de fundos públicos e apoio técnico à gestão educacional. Nossos especialistas realizam a análise completa dos seus demonstrativos e auxiliam sua gestão no saneamento de pendências e na busca por recomposições financeiras.
👉 Entre em contato com nossos consultores e agende uma avaliação diagnóstica para a sua prefeitura: Visite o site da Melhor Consultoria (https://melhorconsultoria.com).